La domiciliation d’une entreprise n’est pas toujours une simple adresse à passer en charges. En comptabilité, le bon compte dépend surtout de ce que facture réellement le prestataire : une adresse de siège social, la gestion du courrier, la location ponctuelle d’une salle ou un accès régulier à des bureaux. C’est cette lecture de la facture qui évite les écritures approximatives et les reclassements en fin d’exercice.
Le principe : comptabiliser la domiciliation selon la nature du service
Une société de domiciliation fournit généralement une adresse administrative et juridique pour le siège social de l’entreprise. Cette prestation peut être très simple, avec une adresse et la réception du courrier, ou plus complète, avec réexpédition, numérisation, permanence téléphonique, bureaux à la demande et salles de réunion.
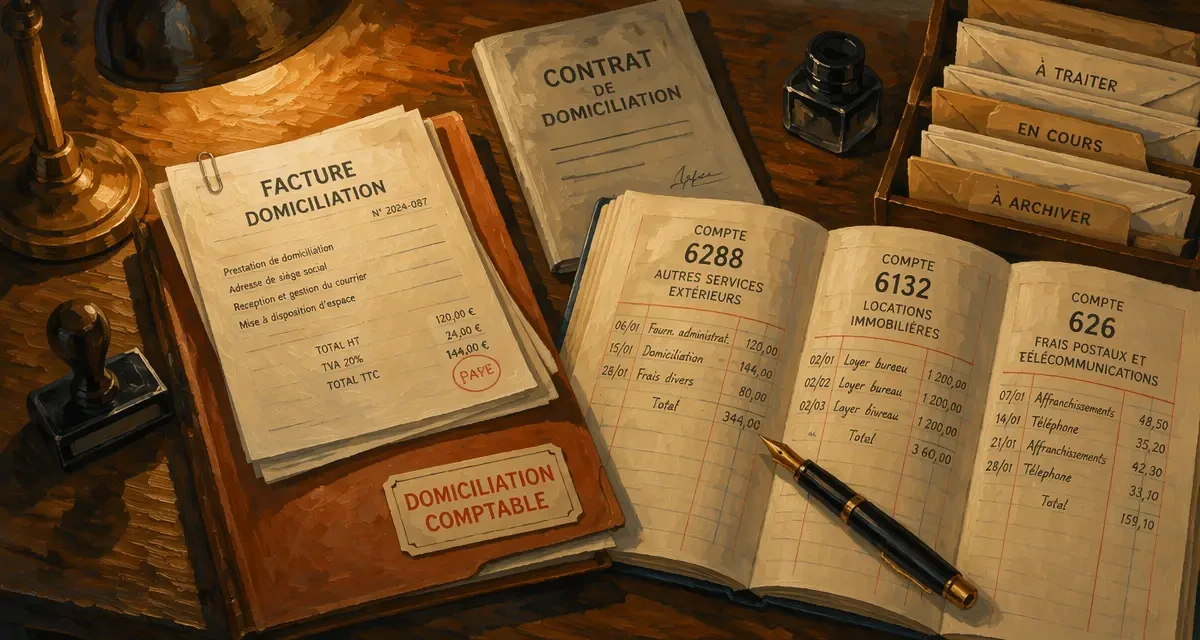
Le Plan comptable général ne prévoit pas un compte unique intitulé « domiciliation d’entreprise ». Il faut donc rattacher la dépense à sa nature économique. C’est le point central : une facture mensuelle de domiciliation ne se traite pas forcément comme un loyer classique, surtout si l’entreprise ne dispose pas d’un local privatif ou d’un droit d’occupation réel.
En pratique, trois familles de comptes reviennent souvent :
- un compte de services extérieurs, lorsque la prestation correspond principalement à une adresse, une gestion administrative ou un service de courrier ;
- un compte de location immobilière, lorsque le contrat donne accès à des locaux, bureaux ou salles dans des conditions assimilables à une location ;
- un compte de frais postaux ou télécoms, lorsque la facture distingue clairement la réexpédition du courrier, la numérisation ou la permanence téléphonique.
Cette distinction est particulièrement utile pour les entreprises domiciliées en ligne, qui comparent des formules mensuelles par ville et par niveau de service. Une formule à bas prix centrée sur l’adresse du siège social ne produit pas la même écriture qu’une formule premium incluant des bureaux utilisables chaque semaine.
Quel compte utiliser selon la facture de domiciliation ?
Adresse de siège social seule : privilégier un compte de services extérieurs
Lorsque la facture couvre surtout la mise à disposition d’une adresse de siège social, sans bureau privatif ni occupation régulière de locaux, l’écriture peut être enregistrée dans un compte de services extérieurs. Selon l’organisation comptable retenue, on rencontre notamment le compte 6288 « Autres services extérieurs » pour isoler ce type de prestation administrative.
Cette solution reflète la réalité du service : l’entreprise paie un prestataire pour bénéficier d’une adresse professionnelle et d’un traitement administratif associé, pas pour louer un local au sens courant du terme. Elle convient bien aux micro-structures, consultants, sociétés commerciales sans boutique physique ou holdings qui utilisent une adresse de siège distincte du lieu d’activité.
Accès à un bureau ou à une salle : le compte 6132 peut devenir pertinent
Si la domiciliation inclut l’utilisation effective de locaux, le compte 6132 « Locations immobilières » peut être plus adapté. C’est notamment le cas lorsque le contrat prévoit un bureau récurrent, un espace de travail réservé ou une salle mise à disposition dans des conditions proches d’une location.
La nuance se joue dans le contrat et sur la facture. Une simple mention « domiciliation commerciale » ne suffit pas toujours à justifier le compte 6132. En revanche, une ligne distincte indiquant « location de bureau », « mise à disposition de salle de réunion » ou « occupation d’espace professionnel » oriente davantage vers une charge locative.
Courrier, téléphone, options : ventiler quand les lignes sont séparées
Beaucoup de sociétés de domiciliation proposent des options : réexpédition du courrier, scan des lettres, notification, accueil téléphonique, secrétariat, réservation de salles. Lorsque ces éléments sont détaillés, il est plus propre de les ventiler par nature plutôt que de tout passer dans un seul compte.
| Prestation facturée | Compte souvent utilisé | Logique comptable |
|---|---|---|
| Adresse de siège social sans local | 6288 | Service extérieur administratif |
| Bureau ou salle de réunion facturé séparément | 6132 | Location ou mise à disposition de locaux |
| Réexpédition du courrier | 626 | Frais postaux et télécommunications |
| Permanence téléphonique | 626 ou 628 selon détail | Service de communication ou prestation externe |
| Frais de dossier à l’ouverture | 622 ou 628 selon nature | Prestation administrative ponctuelle |
Pour les petites factures mensuelles, certaines entreprises choisissent une méthode constante et simple, validée avec leur expert-comptable. L’essentiel est de rester cohérent d’un mois à l’autre et de pouvoir expliquer le choix en cas de contrôle ou de révision des comptes.
Exemple d’écriture comptable avec TVA
La plupart des prestations de domiciliation facturées par une société française sont soumises à la TVA, sauf cas particulier. Si l’entreprise cliente récupère la TVA, l’écriture distingue la charge hors taxe, la TVA déductible et le règlement fournisseur.
Exemple : une société reçoit une facture mensuelle de domiciliation de 60 € HT, avec 12 € de TVA, soit 72 € TTC. La prestation correspond uniquement à l’adresse du siège social et à la réception du courrier.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6288 | Autres services extérieurs | 60 € | |
| 44566 | TVA déductible sur autres biens et services | 12 € | |
| 401 | Fournisseurs | 72 € |
Au moment du paiement, l’entreprise solde le fournisseur :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 401 | Fournisseurs | 72 € | |
| 512 | Banque | 72 € |
Si la même facture inclut 40 € HT d’adresse de siège, 15 € HT de réexpédition de courrier et 30 € HT de location de salle, une ventilation devient préférable. Elle permet d’obtenir des comptes plus lisibles : services extérieurs pour l’adresse, frais postaux pour la réexpédition, location immobilière pour la salle.
Les erreurs fréquentes à éviter
Tout passer automatiquement en loyer
L’erreur la plus courante consiste à enregistrer toute domiciliation en compte 6132, simplement parce qu’elle concerne une adresse. Or une adresse juridique n’est pas forcément une location immobilière. Si l’entreprise ne dispose ni d’un bureau, ni d’un espace réservé, ni d’un droit d’usage régulier, le classement en loyer peut donner une image moins fidèle des charges.
Il est utile de raisonner comme avec une jauge : à une extrémité, le service administratif pur, avec une adresse et du courrier ; à l’autre, l’occupation concrète d’un espace, avec des clés, des créneaux, des mètres carrés ou une salle identifiable. Entre les deux, la bonne écriture dépend du contenu réel du contrat. Cette approche évite de confondre présence juridique et présence physique, deux notions proches dans le langage courant mais différentes en comptabilité.
Oublier les frais de mise en place ou les options
Les frais d’ouverture, de dossier ou de transfert de siège sont parfois facturés au démarrage. Ils ne doivent pas être mélangés sans réflexion avec l’abonnement mensuel si leur nature est distincte. Un frais administratif ponctuel peut être enregistré séparément pour mieux suivre le coût réel du changement d’adresse.
De même, les options ajoutées au fil du temps peuvent modifier la lecture comptable. Une entreprise qui commence avec une simple adresse puis ajoute des salles de réunion régulières n’a plus exactement la même structure de charges. La comptabilité doit suivre cette évolution.
Négliger le justificatif contractuel
La facture est importante, mais le contrat de domiciliation l’est aussi. Il précise les prestations incluses, la durée, les modalités de résiliation, les services annexes et parfois les conditions d’accès aux locaux. En cas d’hésitation entre deux comptes, ce document aide à trancher.
Il est conseillé de conserver le contrat, les avenants, les factures et les preuves de paiement dans le même dossier comptable. Pour une domiciliation en ligne, le téléchargement systématique des justificatifs évite de perdre les documents lors d’un changement de formule ou de prestataire.
Bien choisir sa formule pour simplifier la comptabilité
Le choix d’une domiciliation ne se limite pas au prix mensuel. Une offre très économique peut suffire pour une société qui cherche uniquement une adresse de siège social, tandis qu’une entreprise qui reçoit des clients aura besoin de salles, d’un accueil ou d’un accès ponctuel à des bureaux. Plus la formule est détaillée, plus la comptabilité doit être précise.
Avant de souscrire, il est utile de vérifier si le prestataire distingue clairement les lignes de facturation. Une facture lisible facilite l’affectation dans les bons comptes et limite les échanges avec le cabinet comptable. C’est un critère à intégrer dans un comparatif de domiciliation d’entreprise, au même titre que le tarif, la ville, la gestion du courrier ou les services associés.
Pour retenir une règle simple : si la domiciliation correspond à une prestation administrative, un compte de services extérieurs comme 6288 est souvent cohérent ; si elle inclut une véritable mise à disposition de locaux, le compte 6132 peut se justifier ; si le courrier ou le téléphone sont facturés à part, une ventilation rend les comptes plus propres. En cas de doute, le meilleur réflexe reste de transmettre le contrat et une facture type à l’expert-comptable avant de figer le schéma d’écriture.